Las sirenas cantan. Con la subida de las TIR de los bonos ¿todavía deberíamos asumir riesgos en renta variable?
Ojo que os beneficios empresariales siguen siendo el gran punto fuerte de la renta variable.
Las TIR de los principales mercados de deuda soberana, como los de EE.UU. y Francia, han llegado al 5,26 %, su nivel más alto desde que la inflación desbocada, tras el auge del gasto posterior al COVID-19 en 2022 y la invasión rusa de Ucrania, sacudió los mercados de bonos.
Con TIR tan elevadas en la deuda pública con calificación AAA, cabe preguntarse por qué los inversores deberían arriesgarse a perder capital en unos mercados bursátiles que se consideran próximos a máximos, gracias a un auge de la IA que podría no ser sostenible. Graham, Head of Multi-Asset de Robeco, no está de acuerdo.
Una nueva melodía seductora
«Durante años, los inversores escucharon una melodía sencilla: los bonos ofrecían rentabilidades limitadas, por lo que las acciones eran la única opción, conforme a la conocida idea de TINA: “No hay alternativa”. Pero últimamente resuena una nueva y seductora melodía procedente del mercado de bonos»
Colin Graham, Robeco
Con las TIR de los bonos del Tesoro a 10 años al 5,26% ¿Por qué arriesgar el dinero que tanto le ha costado ganar en la bolsa si puede obtener un 5% garantizado y «sin riesgo»?
Es el clásico canto de sirena de las TIR más elevadas. En la mitología griega, los marineros se ataban a los mástiles para resistirse al canto mortal de las sirenas, criaturas con cabeza de mujer y cuerpo de ave que usaban su música cautivadora para atraerlos a una tumba bajo el agua. Hoy, los inversores se preguntan: ¿Podrán nuestras carteras de renta variable sortear esta tentación o nos dirigimos hacia las rocas?.
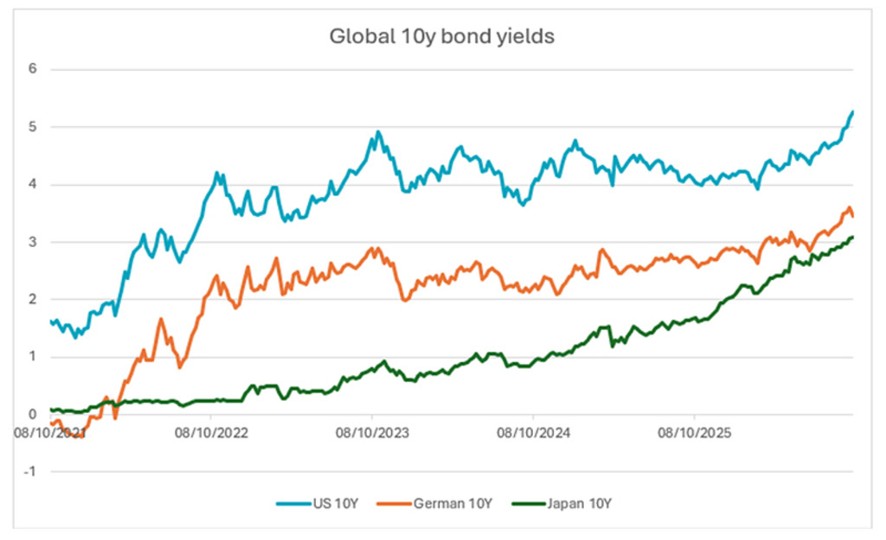
Las rentabilidades pasadas no son garantía de resultados futuros. El valor de su inversión puede fluctuar. Fuente: Robeco, Bloomberg, octubre de 2026.
La situación es distinta a 2022
Sin embargo, la realidad es diferente, gracias a la solidez de los beneficios empresariales que sustenta el repunte continuado de la bolsa y a que no se han repetido las expectativas de inflación que desestabilizaron el mercado de bonos en 2022.
«Una TIR del 5 % no supone necesariamente una sentencia de muerte para la bolsa por el canto de las sirenas. Según la interpretación tradicional de Wall Street, cuando las TIR de los bonos se disparan, las acciones deben desplomarse»
Consecuencias de las altas TIR
- costes de financiación
- tasa de descuento para los beneficios futuros reduce matemáticamente las valoraciones de la renta variable
Sin embargo, modelos avanzados como el análisis de flujos de caja descontados revelan un giro sorprendente.
Una subida de 100 pb (un punto porcentual completo) en los costes de financiación causa sorprendentemente
- pocos daños directos a la mayoría de los grandes mercados bursátiles
- aunque puede tener un efecto considerable en los índices de las small caps
«Fueron necesarias subidas de tipos de 200 pb para crear las condiciones del desplome de 1987, cuando las acciones cayeron un 25 %».
La inflación es estructuralmente distinta
Graham afirma que también es importante distinguir entre lo ocurrido en 2022, la última vez que se dispararon las TIRes, y la dinámica actual del mercado.
«Si el repunte inflacionista de 2022 todavía le quita el sueño,
respire hondo»
La inflación actual es estructuralmente muy distinta a la de 2022
- No es de demanda: el gasto desenfrenado posterior al COVID-19 y los enormes estímulos fiscales que alimentaron el temor a la inflación en 2022 han perdido fuerza.
- Es de oferta: Oriente Próximo.
Así lo muestran los datos recientes sobre la inflación salarial y de los precios.
- crecimiento salarial de la Reserva Federal de Atlanta cayó al 4,1 % en agosto de 2026, frente al 6,7 % de cuatro años antes.
- precios de consumo subyacente (que excluye los alimentos y la energía, más volátiles) se situó en el 2,4 %, su nivel más bajo desde la pandemia. La inflación general es más elevada, del 3,4%, debido al aumento de los costes energéticos.
El gran punto fuerte que sostiene la renta variable
Mientras tanto, el gran punto fuerte que permite a las acciones mantenerse a flote y seguir siendo atractivas pese al reclamo de unas TIR más elevadas es sencillo: los beneficios empresariales están registrando cifras extraordinarias.
Históricamente, las fuertes subidas de las TIR de los bonos venían acompañadas de una evolución empresarial débil.
«Hoy, en cambio, los beneficios acumulados de las empresas estadounidenses crecen a un sólido ritmo interanual del 28 %. En definitiva, la enorme fuerza de los beneficios empresariales está contrarrestando el efecto de unas tasas de descuento más elevadas»
Robeco prevé que las acciones de los mercados desarrollados ofrezcan una rentabilidad anualizada del 7 % en EUR, muy superior al 3,25 % previsto para la deuda pública nacional, pese a la reciente subida de sus TIR.
El mar de las sirenas podría estar más agitado
La renta variable puede seguir subiendo siempre que las expectativas de inflación no se disparen, lo cual exige que
- las presiones salariales permanezcan bien contenidas
- el crecimiento de los beneficios supere el aumento del coste del capital
«En conjunto, el mar podría estar algo más agitado con TIR de los bonos del 5 %, y en un perfil de riesgo de alto crecimiento hay margen para aumentar la asignación a bonos.
Sin embargo, con unos beneficios empresariales sólidos al timón, por ahora la renta variable todavía tiene el camino despejado»
El verdadero peligro no reside solo en las cuentas de la deuda, sino en la competencia por el capital.
Si los bonos con calificación AAA ofrecen entre un 5 % y un 6 %, los inversores exigen una mayor prima de riesgo de la renta variable que justifique mantener acciones volátiles.
Si esa rentabilidad exigida aumenta aunque sea ligeramente, los múltiplos de los precios de las acciones pueden contraerse, a menos que los beneficios empresariales crezcan lo bastante rápido para compensarlo.
La mayoría de los inversores coincidirá en que una subida de 100 pb en las TIR de los bonos apenas reduce la distancia respecto al crecimiento de los beneficios.
Notas
- Las rentabilidades pasadas no son garantía de resultados futuros. El valor de su inversión puede fluctuar.
- La rentabilidad esperada no es ninguna garantía de resultados futuros. El valor de su inversión puede fluctuar. Los escenarios presentados son una estimación de la rentabilidad futura basada en datos históricos sobre la variación del valor de esta inversión y/o en las condiciones actuales del mercado y no son un indicador exacto. Lo que obtenga dependerá de la evolución del mercado y del tiempo que mantenga la inversión o el producto.
Foto de Alice AliNari
