Por qué mantener bonos es clave incluso con la inflación elevada
Peter Weidner, Tom Frith y Tarek Abou Zeid, Man Group
El simple hecho de que la inflación esté elevada no es malo para los bonos del Tesoro; se necesita un rápido aumento de la inflación para que los bonos bajen.
Últimamente, los bonos tienen mala prensa. Han sido unas semanas volátiles, en las que las preocupaciones en torno a la inflación, la (in)sostenibilidad fiscal y la correlación entre acciones y bonos han empujado los costes de financiación de EE. UU. a su nivel más alto en 25 años la semana pasada.
La volatilidad también se ha extendido a los bonos soberanos europeos.
- ¿Son reales estos riesgos? Por supuesto.
- ¿Significa eso que los bonos ya no merecen un lugar en una cartera a largo plazo? Creemos que no.
Hay muchas razones para mantener una asignación estratégica en bonos, entre las que destaca su tendencia a comportarse bien cuando las acciones caen
No vamos a repetirnos. No estamos seguros de que la gente nos escuche. La narrativa general actual es que la inflación se mantendrá “más alta durante más tiempo” y que esto es una mala noticia para los tenedores de bonos. Nosotros no estamos tan seguros.
Cuando la inflación se ha situado entre el 2 % y el 4 % (como ocurre ahora), los bonos del Tesoro estadounidense a 10 años han generado históricamente una rentabilidad media anualizada un 4 % superior a la inflación. El aumento de la inflación tiende a perjudicar la rentabilidad de los bonos, pero el hecho de que la inflación esté por encima del objetivo no presagia, por sí solo, un mal periodo para mantener bonos.
Comparativa:
- Períodos móviles de tres meses desde 1900, ordenados según el nivel de inflación al inicio de cada período y según la variación de la inflación al final del mismo
- Para cada combinación, rentabilidad anualizada de los bonos del Tesoro estadounidense a 10 años durante ese mismo intervalo.
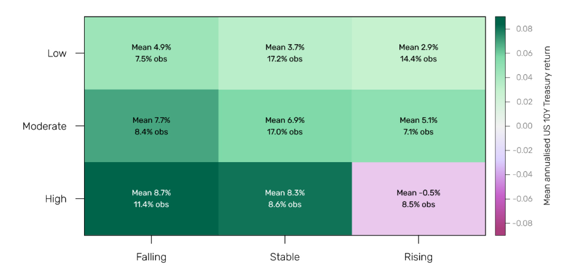
Fuente: Man Group, a 11 de septiembre de 2026. Los niveles de inflación se basan en el IPC general de EE. UU. interanual:
- bajo <2 %
- moderado 2-4 %
- alto >4 %
Los tramos de variación de la inflación se basan en la variación del IPC general interanual en el horizonte de tres meses:
- estable se sitúa dentro de un margen de ±0,50 %
- las variaciones por debajo de ese valor se consideran a la baja
- por encima, al alza
Las celdas muestran la rentabilidad media anualizada y el porcentaje de observaciones. Todos los mapas de calor están codificados por colores según la rentabilidad media anualizada. Intervalo de fechas del análisis: 1900-2026. La rentabilidad pasada no es indicativa de resultados futuros.
Las rentabilidades nominales confirman que una inflación elevada no es, en sí misma, necesariamente negativa para los bonos
Cuando la inflación desciende desde un nivel inicial alto, las rentabilidades de los bonos pueden resultar muy atractivas, en parte porque los rendimientos iniciales son elevados. Con la inflación estadounidense actualmente en el 3,4 %, nos situamos en la fila central de la tabla.
Sin embargo, las rentabilidades nominales de los bonos no lo dicen todo. Lo que en última instancia importa a los inversores es el poder adquisitivo, más que la magnitud de la rentabilidad en sí misma. Con ese fin, el siguiente gráfico repite el mismo análisis utilizando las rentabilidades reales, que superan a la inflación.
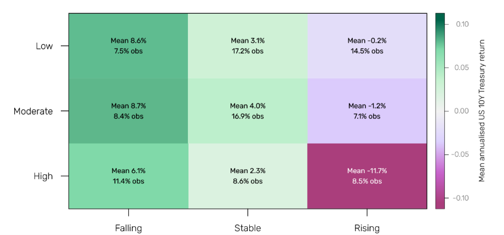
Fuente: Man Group a 11 de septiembre de 2026. Los rendimientos reales de los bonos del Tesoro de EE. UU. se calculan ajustando los rendimientos nominales de dichos bonos con el IPC general interanual de EE. UU. Los grupos se calculan de la misma forma que en la Figura 1. La rentabilidad pasada no es indicativa de resultados futuros.
Los rendimientos reales muestran una tendencia similar, con una excepción. Incluso en entornos de inflación moderada o elevada (donde el IPC se sitúa por encima del 2 % o del 4 %, respectivamente), los rendimientos reales de los bonos pueden ser muy positivos. El panorama cambia cuando la inflación ya supera el 4 % y aumenta en más de 50 puntos básicos (pb) en tres meses. En ese escenario, los rendimientos reales de los bonos del Tesoro a 10 años han registrado una media anualizada del -11,7 %.
Esto se vivió en 2022, cuando la inflación se disparó y los rendimientos reales profundamente negativos a principios de año agravaron el daño.
Un mundo en el que la inflación se mantenga “alta durante más tiempo” no requiere que esta siga aumentando al mismo ritmo
La inflación podría mantenerse en los niveles actuales, o incluso subir más, sin que ello suponga una mala noticia para los bonos. Actualmente nos encontramos en la franja de inflación moderada, donde una inflación estable implica una rentabilidad real del 4 % anualizada para los bonos del Tesoro estadounidense a 10 años. Incluso la categoría “alta y estable” del gráfico anterior, en la que la inflación parte de un nivel superior al 4 % y no varía en más de 50 puntos básicos en ninguna dirección a lo largo de tres meses, ha generado históricamente para los bonos del Tesoro estadounidense a 10 años una rentabilidad
- nominal media anualizada del 8,3 %
- rentabilidad real del 2,3 %
Esto no significa ignorar el riesgo de otro repunte de la inflación. La diversificación y la gestión del riesgo siguen siendo fundamentales. Asignar activos a las materias primas, junto con las acciones y los bonos, puede mejorar la diversificación y, en concreto, reducir el riesgo inflacionista. Las estrategias de momentum también pueden resultar útiles.
Históricamente, han figurado entre las estrategias más resistentes en épocas de inflación (ver «What Works When Inflation Hits» y «The Best Strategies for Inflationary Times»,[1]) , que muestran que ambas conclusiones se mantienen válidas a lo largo de ocho episodios inflacionistas históricos entre 1941 y 2008.
En resumen, no se deben descartar los bonos todavía. Históricamente han obtenido buenos resultados cuando las acciones caían y (lejos de estar condenados en un mundo de “inflación alta durante más tiempo”), aún pueden ofrecer rentabilidades reales positivas.
[1] Neville, H., Draaisma, T., Funnell, B., Harvey, C.R. y van Hemert, O. (2021), «The Best Strategies for Inflationary Times», Journal of Portfolio Management.
Foto de Ramon Perucho
